(Chinhphu.vn) - Quy mô
chương trình tín dụng nhà ở xã hội đã mở rộng lên hơn 153.000 tỷ đồng, trong
khi cam kết cho vay đạt khoảng 50.300 tỷ đồng. Tuy nhiên, khả năng giải ngân
còn gắn với nguồn cung, tiến độ dự án và nhu cầu vay vốn thực tế.
Quy mô
chương trình tín dụng nhà ở xã hội đã mở rộng lên hơn 153.000 tỷ đồng, trong
khi cam kết cho vay đạt
khoảng 50.300 tỷ đồng. Tuy nhiên, khả năng giải ngân
còn gắn với nguồn cung, tiến độ dự án và nhu cầu vay vốn thực tế
Dòng vốn cho nhà ở xã hội
có chuyển biến
Theo báo cáo của NHNN,
dư nợ tín dụng tăng thêm đối với nhà ở xã hội không tính vào dư nợ tín dụng bất
động sản khi kiểm soát mức tăng trưởng phân khúc này.
Đối với các ngân hàng
thương mại cấp tín dụng cho doanh nghiệp thực hiện dự án lớn, trọng điểm, có
tính chất lan tỏa, thúc đẩy phát triển kinh tế vùng theo chỉ đạo của lãnh đạo
Chính phủ, dư nợ phát sinh mới hằng năm cũng được loại trừ và cấp bổ sung hạn mức
tăng trưởng tín dụng.
Trong định hướng đó,
dòng vốn dành cho nhà ở xã hội đang có chuyển biến. Ông Nguyễn Xuân Bắc, Phó Vụ
trưởng Vụ Tín dụng các ngành kinh tế (NHNN) cho biết: Chương trình cho vay nhà ở
xã hội theo Nghị quyết 33/NQ-CP hiện có 11 ngân hàng thương mại tham gia, với tổng
quy mô hơn 153.000 tỷ đồng. Quy mô này được mở rộng so với mức ban đầu 120.000
tỷ đồng của 4 ngân hàng thương mại nhà nước.
Lãi suất chương trình
đã qua 6 lần điều chỉnh, hiện ở mức 7%/năm đối với chủ đầu tư và 6,5%/năm đối với
người mua nhà. Thời gian ưu đãi lãi suất là 3 năm đối với chủ đầu tư và 5 năm đối
với người mua nhà.
Riêng người mua nhà dưới
35 tuổi được hưởng chính sách ưu đãi tới 15 năm. Trong đó, lãi suất cho vay thấp
hơn 2%/năm trong 5 năm đầu và thấp hơn 1%/năm trong 10 năm tiếp theo so với lãi
suất cho vay trung, dài hạn bình quân của 4 ngân hàng thương mại nhà nước.
Đến ngày 31/8/2026, số
tiền cam kết cho vay của chương trình đạt khoảng 50.300 tỷ đồng, tăng gần 3 lần
so với cuối năm 2025. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng
9.950 tỷ đồng so với cuối năm trước, đưa dư nợ lên khoảng 14.300 tỷ đồng.
Riêng nhóm người dưới
35 tuổi vay mua nhà ở xã hội có doanh số giải ngân khoảng 577 tỷ đồng, dư nợ
khoảng 531 tỷ đồng. Tuy nhiên, giữa quy mô chương trình hơn 153.000 tỷ đồng và
dư nợ thực tế khoảng 14.300 tỷ đồng vẫn còn khoảng cách.
Theo ông Nguyễn Xuân Bắc,
thời gian qua nguồn cung nhà ở xã hội còn hạn chế. Chính phủ và các bộ, ngành
đã triển khai nhiều giải pháp để thúc đẩy nguồn cung, qua đó số tiền cam kết
cho vay đã tăng mạnh.
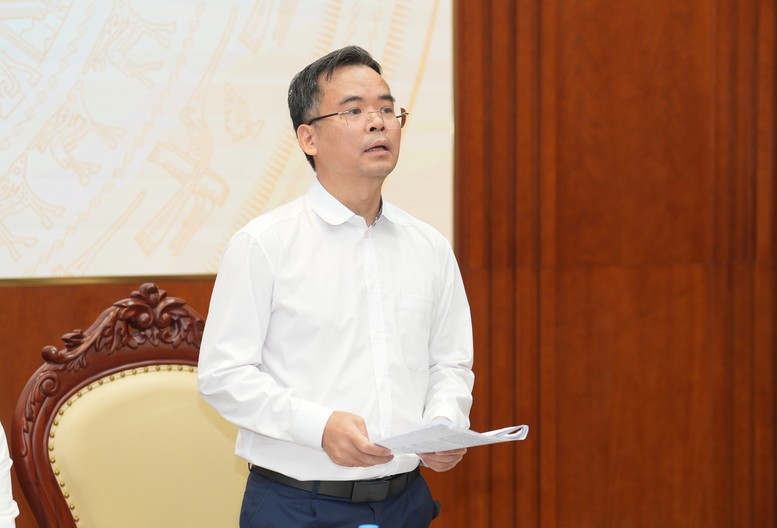
Ông Nguyễn
Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế (NHNN) - Ảnh: chinhphu.vn
Một đặc thù khác là vốn
không thể giải ngân ngay theo toàn bộ hạn mức đã đăng ký. Việc giải ngân phải
đi theo tiến độ thi công, khối lượng hoàn thành và nhu cầu giải ngân của chủ đầu
tư dự án.
Do đó, để vốn thực sự
đi vào dự án và đến người mua nhà, cần có nguồn cung nhà ở xã hội, dự án được
triển khai theo tiến độ và đáp ứng các điều kiện vay vốn.
Trong thời gian tới,
Ngân hàng Nhà nước sẽ tiếp tục chỉ đạo Ngân hàng Nhà nước chi nhánh khu vực và
các tổ chức tín dụng triển khai chương trình; đồng thời phối hợp với các bộ,
ngành, đặc biệt là Bộ Xây dựng, xử lý khó khăn, vướng mắc trong quá trình thực
hiện.
Nhu cầu vốn chính sách
tiếp tục tăng
Trong khi nguồn lực từ
các ngân hàng thương mại còn dư địa mở rộng giải ngân, diễn biến tại Ngân hàng
Chính sách xã hội cho thấy nhu cầu vốn nhà ở xã hội tiếp tục được đặt ra.
Theo Ngân hàng Chính
sách xã hội, năm 2026, ngân hàng được giao 6.305 tỷ đồng vốn cho vay chương
trình nhà ở xã hội trên toàn quốc.
Đến ngày 25/9, dư nợ từ
nguồn vốn này đạt 5.104 tỷ đồng, tương đương 81% kế hoạch. Khoảng 1.201 tỷ đồng
còn lại đã được dành để giải ngân theo tiến độ các hợp đồng đã ký.
Các chi nhánh Ngân hàng
Chính sách xã hội cũng phối hợp với địa phương huy động thêm ngân sách ủy thác
cho chương trình. Dư nợ từ nguồn này đạt khoảng 1.849 tỷ đồng tính đến gần cuối
tháng 9. Ngân hàng Chính sách xã hội đã hoàn thành 100% kế hoạch cho vay nhà ở
xã hội được giao trong năm và đề xuất phương án bổ sung vốn.
Nếu tiếp tục được bố
trí nguồn lực từ nay đến cuối năm, vốn bổ sung sẽ được phân bổ theo nhu cầu tại
các địa phương, ưu tiên những hợp đồng đã ký nhưng còn thiếu vốn cho đợt giải
ngân tiếp theo.
Đặt hai kênh tín dụng cạnh
nhau cho thấy yêu cầu về vốn cho nhà ở xã hội đang có những biểu hiện khác
nhau. Với chương trình qua ngân hàng thương mại, quy mô vốn đã được mở rộng
nhưng khả năng giải ngân còn gắn với nguồn cung và tiến độ dự án.
Trong khi đó, tại Ngân
hàng Chính sách xã hội, nguồn vốn được giao đã được phân bổ hết và nhu cầu bổ
sung vốn đang đặt ra. Vì vậy, thúc đẩy tín dụng nhà ở xã hội không chỉ là tiếp
tục tăng quy mô các gói tín dụng. Khả năng hấp thụ vốn, tiến độ dự án và nguồn
lực dành cho từng nhóm đối tượng cần được đặt trong cùng một bài toán.
Chính phủ tiếp tục nâng quy mô mục tiêu phát triển nhà ở xã hội.
Theo Nghị quyết số 303/NQ-CP ngày 30/9/2026, Chính phủ giao tổng chỉ tiêu phát
triển nhà ở xã hội và nhà ở cho thuê giai đoạn 2026-2030 cho các địa phương là
899.857 căn. Trong đó, 708.834 căn để bán, cho thuê mua và 191.023 căn nhà ở
cho thuê. Như vậy, cùng với việc mở rộng quy mô chương trình tín dụng, nguồn
cung và tiến độ dự án tiếp tục là những yếu tố gắn với khả năng đưa vốn nhà ở
xã hội vào thực tế.
Theo baochinhphu.vn
Xem bản tin gốc của Báo Chính phủ tại đây